Beckham-Gesetz in Spanien: Voraussetzungen und Antrag
Das Beckham-Gesetz ist Artikel 93 des IRPF-Gesetzes. Nach fünf Jahren ohne steuerliche Ansässigkeit kannst du bei einem Umzug für Job, Geschäftsführeramt, unternehmerische Tätigkeit oder hochqualifizierte Arbeit die Besteuerung als Nichtansässiger wählen. Sie gilt im Jahr, in dem du ansässig wirst, und in fünf weiteren. Reich Modelo 149 binnen sechs Monaten ein.
Auf dieser Seite
Du hast ein Jobangebot in Valencia und hast vom Beckham-Gesetz gehört, das deine Steuerlast senken könnte? „Beckham-Gesetz“ ist der gängige Name für das Sonderregime in Artikel 93 des IRPF-Gesetzes (Ley 35/2006). Hier liest du, wer infrage kommt, wie das Antragsformular funktioniert und wo das Regime endet. Deine persönliche Steuerzahl rechnet ein Gestor (Behördenberater) oder Asesor fiscal (Steuerberater) aus; wann du einen buchst, steht im letzten Abschnitt.
Erfüllst du die Voraussetzungen?
Prüf zuerst drei Voraussetzungen, denn du musst alle drei erfüllen; sie stehen in Artikel 93.1.
- Du warst in den fünf Steuerjahren vor dem Jahr deines Umzugs nicht in Spanien ansässig.
- Der Umzug erfolgt im ersten Jahr, in dem das Regime für dich gilt, oder im Jahr davor, und hat einen der vier folgenden Gründe.
- Du beziehst keine Einkünfte, die als über eine Betriebsstätte in Spanien erzielt gelten würden, außer als Unternehmer oder hochqualifizierte Fachkraft.
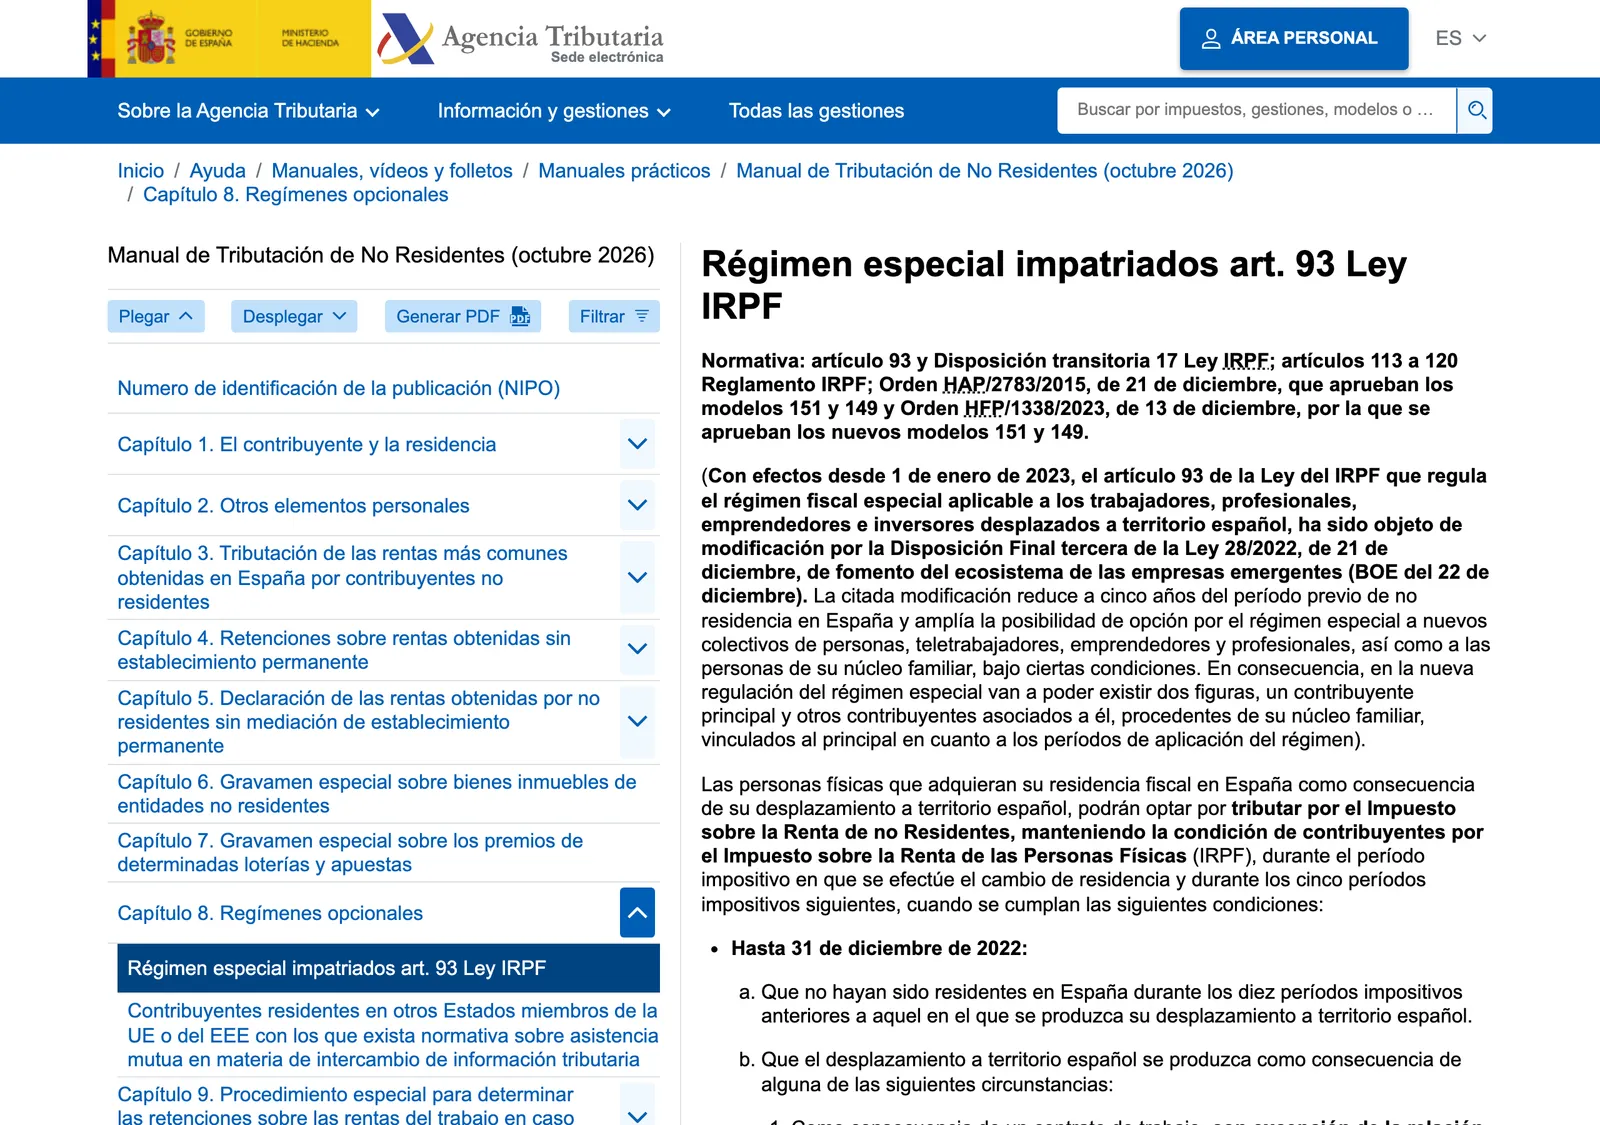
a) Que no hayan sido residentes en España durante los cinco períodos impositivos anteriores a aquél en el que se produzca su desplazamiento a territorio español.
a) Dass sie in den fünf Steuerzeiträumen vor dem Zeitraum, in dem ihr Umzug nach Spanien stattfindet, nicht in Spanien ansässig waren.
BOE · Ley 35/2006, art. 93.1.a)
Bis zum 31. Dezember 2022 galt für die frühere Ansässigkeit in Spanien ein Zeitraum von zehn Steuerjahren. Die Ley 28/2022 senkte ihn auf fünf und nahm Remote-Arbeitende, Unternehmer und Familienangehörige auf.
Wenn du für einen Arbeitsvertrag umziehst
Ein Arbeitsvertrag erfüllt die Voraussetzung, ausgenommen das besondere Arbeitsverhältnis von Berufssportlern. In zwei weiteren Fällen gilt die Voraussetzung ebenfalls als erfüllt.
- Dein Arbeitgeber ordnet den Umzug an und stellt ein Entsendeschreiben aus.
- Du arbeitest aus der Ferne für einen Arbeitgeber, ausschließlich mit IT-, Telematik- und Telekommunikationsmitteln, auch wenn der Arbeitgeber den Umzug nicht angeordnet hat.
Angestellte mit dem internationalen Visum für Telearbeit erfüllen die Voraussetzung.
Wenn du Geschäftsführer eines Unternehmens wirst
Der zweite Weg: Du wirst Geschäftsführer (Administrador) einer Gesellschaft.
Wenn du eine unternehmerische Tätigkeit beginnst
Die dritte Möglichkeit ist eine wirtschaftliche Tätigkeit, die nach Artikel 70 der Ley 14/2013 als unternehmerisch eingestuft wird.
Wenn du hochqualifizierte Fachkraft bist
Die vierte Möglichkeit ist Arbeit als hochqualifizierte Fachkraft für Start-ups oder in Ausbildung, Forschung, Entwicklung und Innovation. Diese Vergütung muss mehr als 40 % deiner gesamten Einkünfte aus Gewerbe, freiberuflicher Tätigkeit und Arbeitsverhältnis ausmachen.
Was sich bei deiner Steuer ändert
Du bleibst IRPF-Steuerpflichtiger. Die Steuer wird aber nach den Regeln der Einkommensteuer für Nichtansässige berechnet, plus den Sonderregeln in Artikel 93.2.
Steuersätze
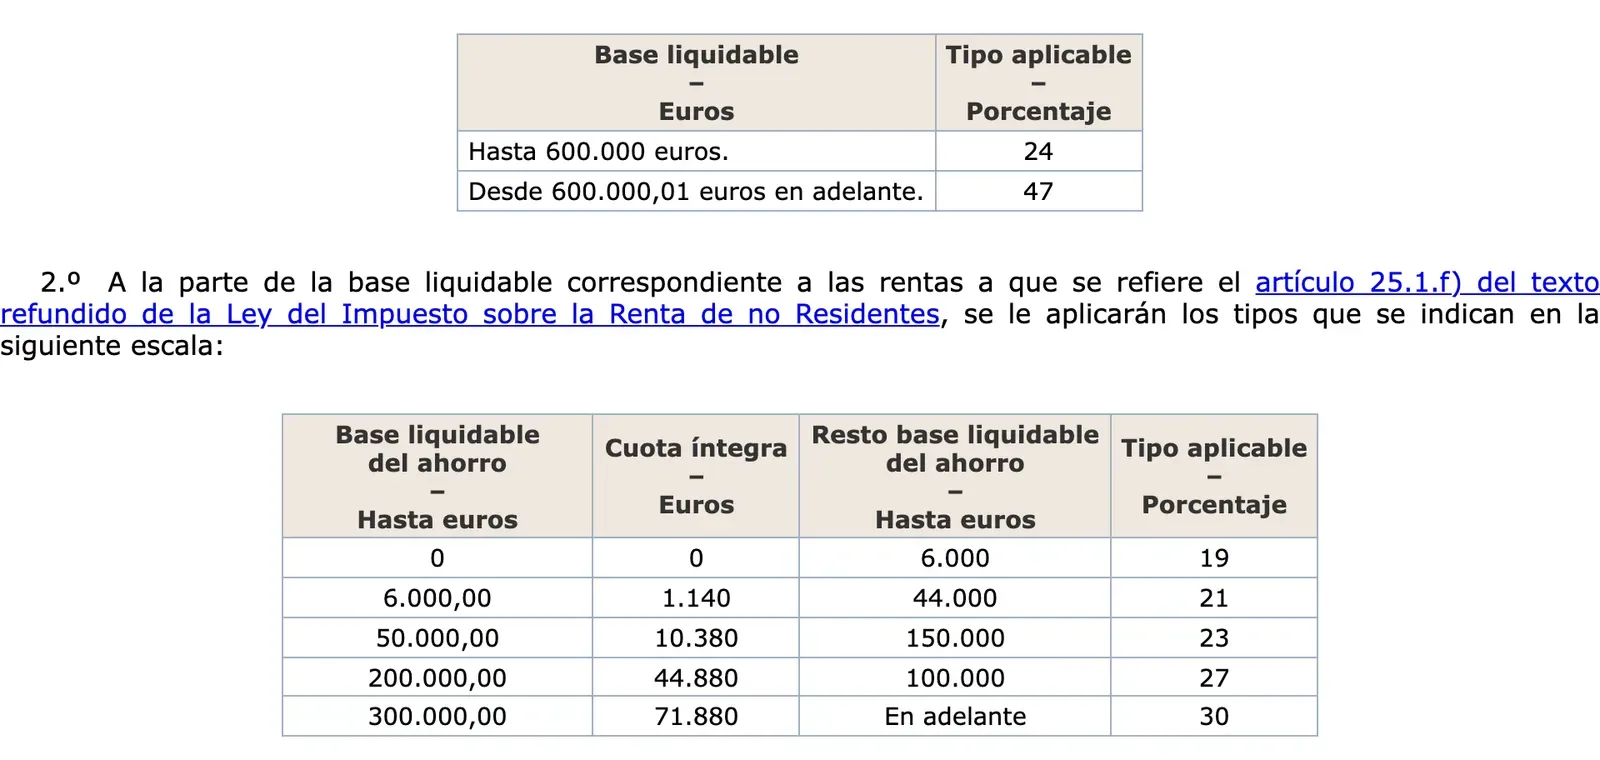
Zuerst die Steuersätze. Arbeitseinkünfte und qualifizierte unternehmerische Einkünfte, die du während des Regimes erzielst, gelten als in Spanien erzielt. Einkünfte aus spanischen Quellen werden kumulativ besteuert, ohne Verrechnung zwischen den einzelnen Posten.
| Einkünfte | Stufe | Satz |
|---|---|---|
| Allgemein (Arbeit, unternehmerische Tätigkeit) | Bis 600.000 € | 24 % |
| Allgemein | Ab 600.000,01 € | 47 % |
| Anlageeinkünfte | Bis 6.000 € | 19 % |
| Anlageeinkünfte | Weitere 44.000 € | 21 % |
| Anlageeinkünfte | Weitere 150.000 € | 23 % |
| Anlageeinkünfte | Weitere 100.000 € | 27 % |
| Anlageeinkünfte | Über 300.000 € | 30 % |
Arbeitgeber behalten auf Arbeitseinkünfte 24 % ein. Bei mehr als 600.000 € im Jahr vom selben Zahler behalten sie auf den übersteigenden Betrag 47 % ein.
Was das Regime nicht ändert
- Abkommen. Für die Anwendung eines Doppelbesteuerungsabkommens giltst du nicht als ansässig, weil du nur mit Einkünften aus spanischen Quellen besteuert wirst.
- Frühere und spätere Arbeit. Einkünfte aus einer Tätigkeit vor dem Umzug oder nach deiner Meldung des Endes der Entsendung gelten nicht als während des Regimes erzielt.
- Anrechnung ausländischer Steuer. Die Anrechnung ausländischer Steuer auf im Ausland erzielte Arbeits- oder unternehmerische Einkünfte ist auf 30 % des Teils der Bruttosteuer begrenzt, der auf diese Einkünfte entfällt.
- Vermögensteuer. Du wirst nur für Vermögenswerte und Rechte besteuert, die sich in Spanien befinden.
Was du zahlst, wenn du nicht optierst
Vergleich die normale Besteuerung, bevor du dich entscheidest. Ohne das Regime bist du ansässig und wirst mit deinem Welteinkommen besteuert. Auf die allgemeine Bemessungsgrundlage gelten zwei Tarife: der staatliche Tarif und der Tarif der Comunitat Valenciana. Der valencianische Tarif ändert sich ab dem 1. Januar 2027.
| Stufe des staatlichen Tarifs | Satz |
|---|---|
| Erste 12.450,00 € | 9,50 % |
| Weitere 7.750,00 € | 12,00 % |
| Weitere 15.000,00 € | 15,00 % |
| Weitere 24.800,00 € | 18,50 % |
| Weitere 240.000,00 € | 22,50 % |
| Über 300.000,00 € | 24,50 % |
| Comunitat Valenciana, Stufe (2026) | Satz |
|---|---|
| Erste 12.000 € | 8,8 % |
| Weitere 10.000 € | 11,7 % |
| Weitere 10.000 € | 14,6 % |
| Weitere 10.000 € | 17 % |
| Weitere 10.000 € | 19,4 % |
| Weitere 10.000 € | 21,9 % |
| Weitere 10.000 € | 24,4 % |
| Weitere 28.000 € | 26,1 % |
| Weitere 50.000 € | 27,35 % |
| Weitere 50.000 € | 28,35 % |
| Über 200.000 € | 29,35 % |
Rechenbeispiel: 100.000 € allgemeine Einkünfte
Wie groß ist der Unterschied in Euro? Nimm eine allgemeine Bemessungsgrundlage von 100.000 € an, ohne Minderungen, Abzüge oder Steuergutschriften. Das ist eine reine Tarifrechnung nach dem Gesetz, nicht dein Steuerergebnis, und das Ergebnis des regionalen Tarifs wird zusätzlich um den persönlichen und familiären Mindestbetrag gemindert.
| Weg | Steuer auf die Beispielgrundlage |
|---|---|
| Sonderregime, 24 % | 24.000 € |
| Ordentlicher staatlicher Tarif | 17.950,75 € |
| Ordentlicher Tarif der Comunitat Valenciana | 19.264 € |
| Ordentliche Tarife zusammen | 37.214,75 € |
Nach diesen Zahlen kosten die ordentlichen Tarife 13.214,75 € mehr. Der Satz des Sonderregimes bleibt bei 24 % auf den Teil der Grundlage bis 600.000 €.
Remote-Arbeitnehmer eines ausländischen Arbeitgebers
Dein Arbeitgeber sitzt im Ausland und hat den Umzug nicht angeordnet? Dann gilt die Arbeitsbedingung trotzdem als erfüllt, wenn du aus der Ferne arbeitest und ausschließlich IT-, Telematik- und Telekommunikationsmittel nutzt. Dein Arbeitgeber stellt dazu eine Erklärung aus, die das Arbeitsverhältnis, das Startdatum und die geschätzte Dauer der Arbeit in Spanien bestätigt. Die Bescheinigung der Steuerbehörde gibst du allen, die zur Einbehaltung verpflichtet sind.
Kann deine Familie mitmachen?
Ja. Dein Ehepartner, deine Kinder unter 25 (jedes Alter bei Behinderung) oder, ohne Ehe, der andere Elternteil der Kinder können unter denselben Voraussetzungen optieren. Sie müssen mit dir nach Spanien ziehen oder später, aber bevor dein erstes Steuerjahr im Regime zu Ende ist, und in Spanien steuerlich ansässig werden.
Die Summe ihrer Bemessungsgrundlagen muss in jedem Jahr niedriger sein als deine Bemessungsgrundlage. Jede Person optiert einzeln, und dein Modelo 149 wird vor ihrem eingereicht. Ihre Frist beträgt sechs Monate ab der Einreise nach Spanien oder deine Frist, wenn diese später endet.
So optierst du mit Modelo 149
Modelo 149 ist das Formular für die Option, den Verzicht und die Meldung des Endes einer Entsendung. Du reichst es nur online ein, also gibt es keine Warteschlange.
- Besorg dir eine NIF und prüf, dass du im Censo de Obligados Tributarios eingetragen bist. Wenn nicht, reich zuerst die Declaración censal ein.
- Nimm das Startdatum der Tätigkeit aus deiner Anmeldung bei der Seguridad Social in Spanien. Sechs Monate ab diesem Datum sind deine Frist.
- Sammle den Nachweis dieser Anmeldung, eine etwaige Aufenthaltsgenehmigung und die Unterlagen für deinen Fall. Wer aus der Ferne arbeitet, braucht eine Bescheinigung des Arbeitgebers, die das Arbeitsverhältnis anerkennt und das Startdatum sowie die geschätzte Dauer der Arbeit nennt. Bei einer neuen Stelle bei einem spanischen Arbeitgeber braucht es eine Bescheinigung mit Startdatum, Arbeitsort und Vertragsdauer.
- Schick die Unterlagen vor der Einreichung über den Online-Schritt „Aportar documentación necesaria para optar por el régimen especial“.
- Reich Modelo 149 ein.
- Warte auf die Bescheinigung. Die Steuerbehörde stellt sie innerhalb von zehn Arbeitstagen aus, wenn die Option greift. Gib sie deinem Arbeitgeber als Nachweis, dass du im Regime bist.
a) En el caso del contribuyente a que se refiere el apartado 1 del artículo 93 de la Ley del Impuesto, en el plazo máximo de seis meses desde la fecha de inicio de la actividad que conste en el alta en la Seguridad Social en España o en la documentación que le permita, en su caso, el mantenimiento de la legislación de Seguridad Social de origen o, en caso de que no fuera obligatoria el alta en la Seguridad Social, en el documento justificativo de la fecha de inicio de la actividad.
a) Für den in Absatz 1 des Artikels 93 des Gesetzes genannten Steuerpflichtigen innerhalb von höchstens sechs Monaten ab dem Startdatum der Tätigkeit, das in der Anmeldung bei der Seguridad Social in Spanien oder in den Unterlagen steht, die es erlauben, die Sozialversicherungsvorschriften des Herkunftslands beizubehalten, oder, wenn die Anmeldung bei der Seguridad Social nicht verpflichtend ist, in dem Dokument, das das Startdatum der Tätigkeit belegt.
BOE · Real Decreto 439/2007, art. 116.1.a)
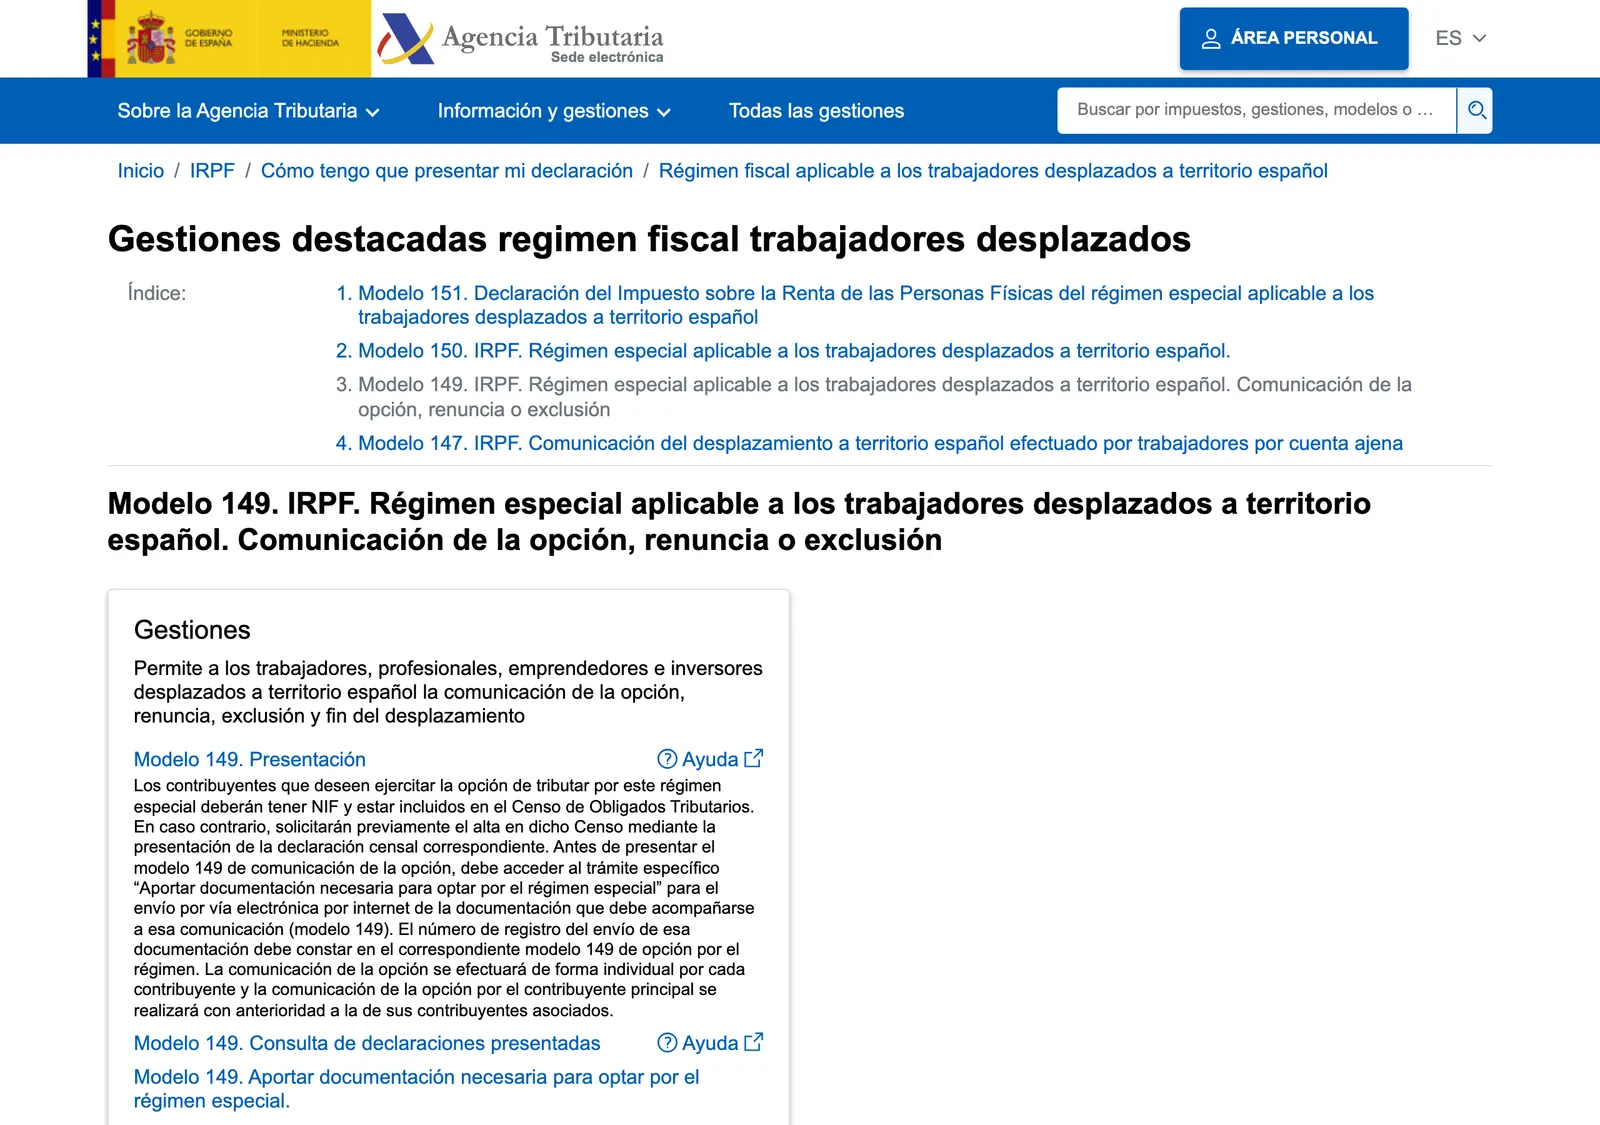
Umzüge ab dem 16. Dezember 2023 folgen dieser Sechs-Monats-Regel. Wenn du das Sonderverfahren zum Steuereinbehalt nach Artikel 89.B der IRPF-Verordnung genutzt hast, kannst du nicht optieren.
Im Regime bleiben und es verlassen
Die Laufzeit ist fest. Das Regime gilt für das Steuerjahr, in dem du in Spanien steuerlich ansässig wirst, und für die fünf folgenden Steuerjahre. Dieses erste Jahr ist das erste Kalenderjahr nach dem Umzug, in dem du dich mehr als 183 Tage in Spanien aufhältst. Den 183-Tage-Test erklärt der Leitfaden zur Steueransässigkeit (auf Englisch).
- Jahreserklärung. Du reichst statt des üblichen Formulars die besondere IRPF-Erklärung, Modelo 151, ein. Der Abgabezeitraum ist derselbe wie bei der allgemeinen IRPF-Erklärung.
- Verzicht. Verzichte im November oder Dezember vor dem Kalenderjahr, in dem der Verzicht wirksam wird, mit Modelo 149. Wer verzichtet, kann nicht erneut optieren.
- Ausschluss. Wenn eine Voraussetzung nicht mehr erfüllt ist, meldest du das der Steuerbehörde innerhalb eines Monats mit Modelo 149. Wer ausgeschlossen wird, kann nicht erneut optieren.
- Ende der Entsendung. Das Ende einer Entsendung nach Spanien wird innerhalb eines Monats mit Modelo 149 gemeldet.
Die Meldung von Auslandsvermögen ist eine eigene Pflicht. Als Steuerpflichtiger nach Artikel 93 musst du das Modelo 720 nicht abgeben. Familienangehörige, die ganz normal steuerlich ansässig sind, können dazu verpflichtet sein. Die Schwellenwerte stehen im Leitfaden zu Modelo 720 (auf Englisch).
Wann du einen Gestor oder Asesor fiscal brauchst
Buch einen, bevor du Modelo 149 einreichst, nicht danach: Die Fristen von sechs Monaten und einem Monat stehen in den Vorschriften.
- Du hast Einkünfte aus nichtselbstständiger und selbstständiger Arbeit oder Einkünfte aus einem Land, das ein Abkommen mit Spanien hat.
- Dein Ehepartner oder deine Kinder wollen optieren, und du musst die Bedingung zur Bemessungsgrundlage prüfen.
- Du willst das Regime mit dem normalen Tarif für deine eigenen Zahlen vergleichen.
- Du hast Konten, Aktien oder Immobilien im Ausland (siehe den Leitfaden zu Modelo 720 (auf Englisch)).
Die Delegation der Agencia Tributaria für die Stadt liegt an der Plaça de l’Ajuntament.
Placa de l'Ajuntament 9, 46002 Valencia, Spain · In Google Maps öffnen (opens in a new tab)
Bildnachweise
- Ein Stadtplatz in Valencia, als Stimmungsbild: Wikimedia Commons (opens in a new tab), Zarateman (CC0)
- Eines der alten Stadttore Valencias, als Stimmungsbild: Wikimedia Commons (opens in a new tab), Diego Delso (CC BY-SA 3.0)
- Fotos und Clips von Google Maps (Tax Agency office in Valencia on Google Maps (opens in a new tab)), hochgeladen von Mario Alberto Ru.
Schritt für Schritt
- Die drei Voraussetzungen prüfenPrüf, ob du in den fünf Vorjahren nicht in Spanien steuerlich ansässig warst, ob dein Umzug einen anerkannten Grund hat und ob du keine Einkünfte aus einer Betriebsstätte beziehst.
- Eine NIF besorgenDu brauchst eine NIF und einen Eintrag im Censo de Obligados Tributarios.
- Anmelden und Startdatum notierenDas Startdatum der Tätigkeit in deiner spanischen Anmeldung bei der Seguridad Social lässt die Sechs-Monats-Frist beginnen.
- Die Unterlagen hochladenSchick sie über den Online-Schritt, bevor du das Formular einreichst.
- Das Formular online einreichenReich Modelo 149 ein: Das Formular kann nur elektronisch eingereicht werden.
- Die Bescheinigung an den Arbeitgeber gebenDie Steuerbehörde stellt sie innerhalb von zehn Arbeitstagen aus, wenn die Option greift; Arbeitgeber nutzen sie als Nachweis für den Steuereinbehalt.
Nicht bestätigt: Verspätete Abgabe: Die Vorschriften nennen eine Frist von sechs Monaten, regeln aber nichts zu einer Abgabe danach; frag sofort einen Gestor. Modelo 720: Steuerpflichtige nach Artikel 93 sind als nicht abgabepflichtig aufgeführt; lass das von einem Gestor bestätigen. Ausländischer Arbeitgeber ohne Präsenz in Spanien: Ob er Steuern einbehalten muss, sagen die Texte nicht; frag einen Gestor.
Reach readers planning life in Valencia. Advertise → hello@settlevalencia.com
Häufige Fragen
Gibt es das Beckham-Gesetz noch?
Ja. Es besteht als Artikel 93 der Ley 35/2006 und gilt für Personen, die wegen eines Umzugs nach Spanien steuerlich ansässig werden. Bis zum 31. Dezember 2022 verlangte es zehn Vorjahre ohne steuerliche Ansässigkeit in Spanien; jetzt verlangt es fünf. Es erfasst Remote-Arbeitende, Unternehmer und Familienangehörige.
Kann ich es als Remote Worker oder Freelancer nutzen?
Möglicherweise. Remote-Arbeit erfüllt die Voraussetzung des Arbeitsverhältnisses, wenn sie ausschließlich mit IT-, Telematik- und Telekommunikationsmitteln erfolgt. Unternehmerische Tätigkeit nach Artikel 70 der Ley 14/2013 und hochqualifizierte Fachkräfte haben eigene Wege. Frag einen Gestor, welcher Weg zu deiner Arbeit passt.
Welchen Steuersatz zahle ich im Regime?
Auf allgemeine Einkünfte gelten 24 % bis 600.000 € und 47 % darüber. Für Anlageeinkünfte gilt ein eigener Tarif von 19 % bis 30 %. Arbeitgeber behalten auf Arbeitseinkünfte 24 % ein. Das sind die gesetzlichen Sätze, nicht dein persönliches Ergebnis.
Wie lange gilt das Regime?
Sechs Jahre: Es gilt im Steuerjahr, in dem du in Spanien steuerlich ansässig wirst, und in den fünf Steuerjahren danach. Dieses erste Jahr ist das erste Kalenderjahr nach dem Umzug, in dem du dich mehr als 183 Tage in Spanien aufhältst. Ein Verzicht beendet es endgültig.
Wie lange habe ich Zeit, Modelo 149 einzureichen?
Sechs Monate. Der Hauptsteuerpflichtige hat sechs Monate ab dem Startdatum der Tätigkeit, das in der spanischen Anmeldung bei der Seguridad Social steht. Familienangehörige haben sechs Monate ab der Einreise nach Spanien oder die Frist des Hauptsteuerpflichtigen, wenn diese später endet. Das Formular kann nur online eingereicht werden.
Können mein Ehepartner und meine Kinder am Regime teilnehmen?
Ja, wenn sie die Voraussetzungen erfüllen. Ein Ehepartner, Kinder unter 25 (jedes Alter bei Behinderung) oder, ohne Ehe, der andere Elternteil der Kinder können unter denselben Voraussetzungen optieren. Die Summe ihrer Bemessungsgrundlagen muss in jedem Jahr niedriger sein als die des Hauptsteuerpflichtigen.
Werden meine ausländischen Einkünfte im Regime in Spanien besteuert?
Nein, in der Regel nicht. Steuerpflichtige im Regime werden nur mit Einkünften aus spanischen Quellen besteuert. Arbeitseinkünfte und qualifizierte unternehmerische Einkünfte, die während des Regimes erzielt werden, gelten als aus spanischen Quellen. Arbeit vor dem Umzug oder nach dem Ende der Entsendung liegt außerhalb des Regimes.
Kann ich das Steuerabkommen mit meinem Heimatland weiter nutzen?
Nicht als Ansässiger. Steuerpflichtige, die optieren, gelten für die Anwendung eines Doppelbesteuerungsabkommens nicht als ansässig. Wenn ein Abkommen für deine Rente oder Geldanlagen wichtig ist, prüf den Abkommenstext mit einem Asesor fiscal, bevor du optierst.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Regeln und Behördenpraxis in Spanien ändern sich; bestätige sie bei der zuständigen Behörde oder einer zugelassenen Beratung, bevor du danach handelst. Mehr dazu: How we check .
Fehler entdeckt? Melde ihn.