Rente in Spanien: Steuer auf deine Pension (Valencia 2026)
Wenn du dich in einem Kalenderjahr mehr als 183 Tage in Spanien aufhältst oder deine wirtschaftliche Hauptbasis hier liegt, bist du steuerlich ansässig und versteuerst dein Welteinkommen. Eine Rente zählt als Einkünfte aus nichtselbstständiger Arbeit. Ein Abkommen mit dem Zahlungsland kann ändern, wer sie besteuert.
Auf dieser Seite
Du willst mit einer Rente aus dem Ausland nach Valencia in den Ruhestand ziehen? Sobald du hier lebst, bleibt sie nicht außerhalb des spanischen Steuersystems. Hier liest du, wann Spanien deine Rente besteuert, wie Abkommen das entscheiden, welche Tarife 2026 in Valencia gelten und wann du eine Erklärung abgibst. Die Höhe deiner eigenen Steuer klärt ein Gestor.
Wann besteuert Spanien deine Rente?
Du bist in Spanien steuerlich ansässig, wenn du dich im Kalenderjahr mehr als 183 Tage in spanischem Gebiet aufhältst. Sporadische Abwesenheiten zählen als Tage in Spanien, außer du weist die steuerliche Ansässigkeit in einem anderen Land nach.
a) Que permanezca más de 183 días, durante el año natural, en territorio español. Para determinar este período de permanencia en territorio español se computarán las ausencias esporádicas, salvo que el contribuyente acredite su residencia fiscal en otro país.
a) Dass die Person sich im Kalenderjahr mehr als 183 Tage in spanischem Gebiet aufhält. Zur Bestimmung dieses Aufenthaltszeitraums in spanischem Gebiet werden sporadische Abwesenheiten mitgezählt, es sei denn, der Steuerpflichtige weist seine steuerliche Ansässigkeit in einem anderen Land nach.
BOE · Ley 35/2006, art. 9.1.a)
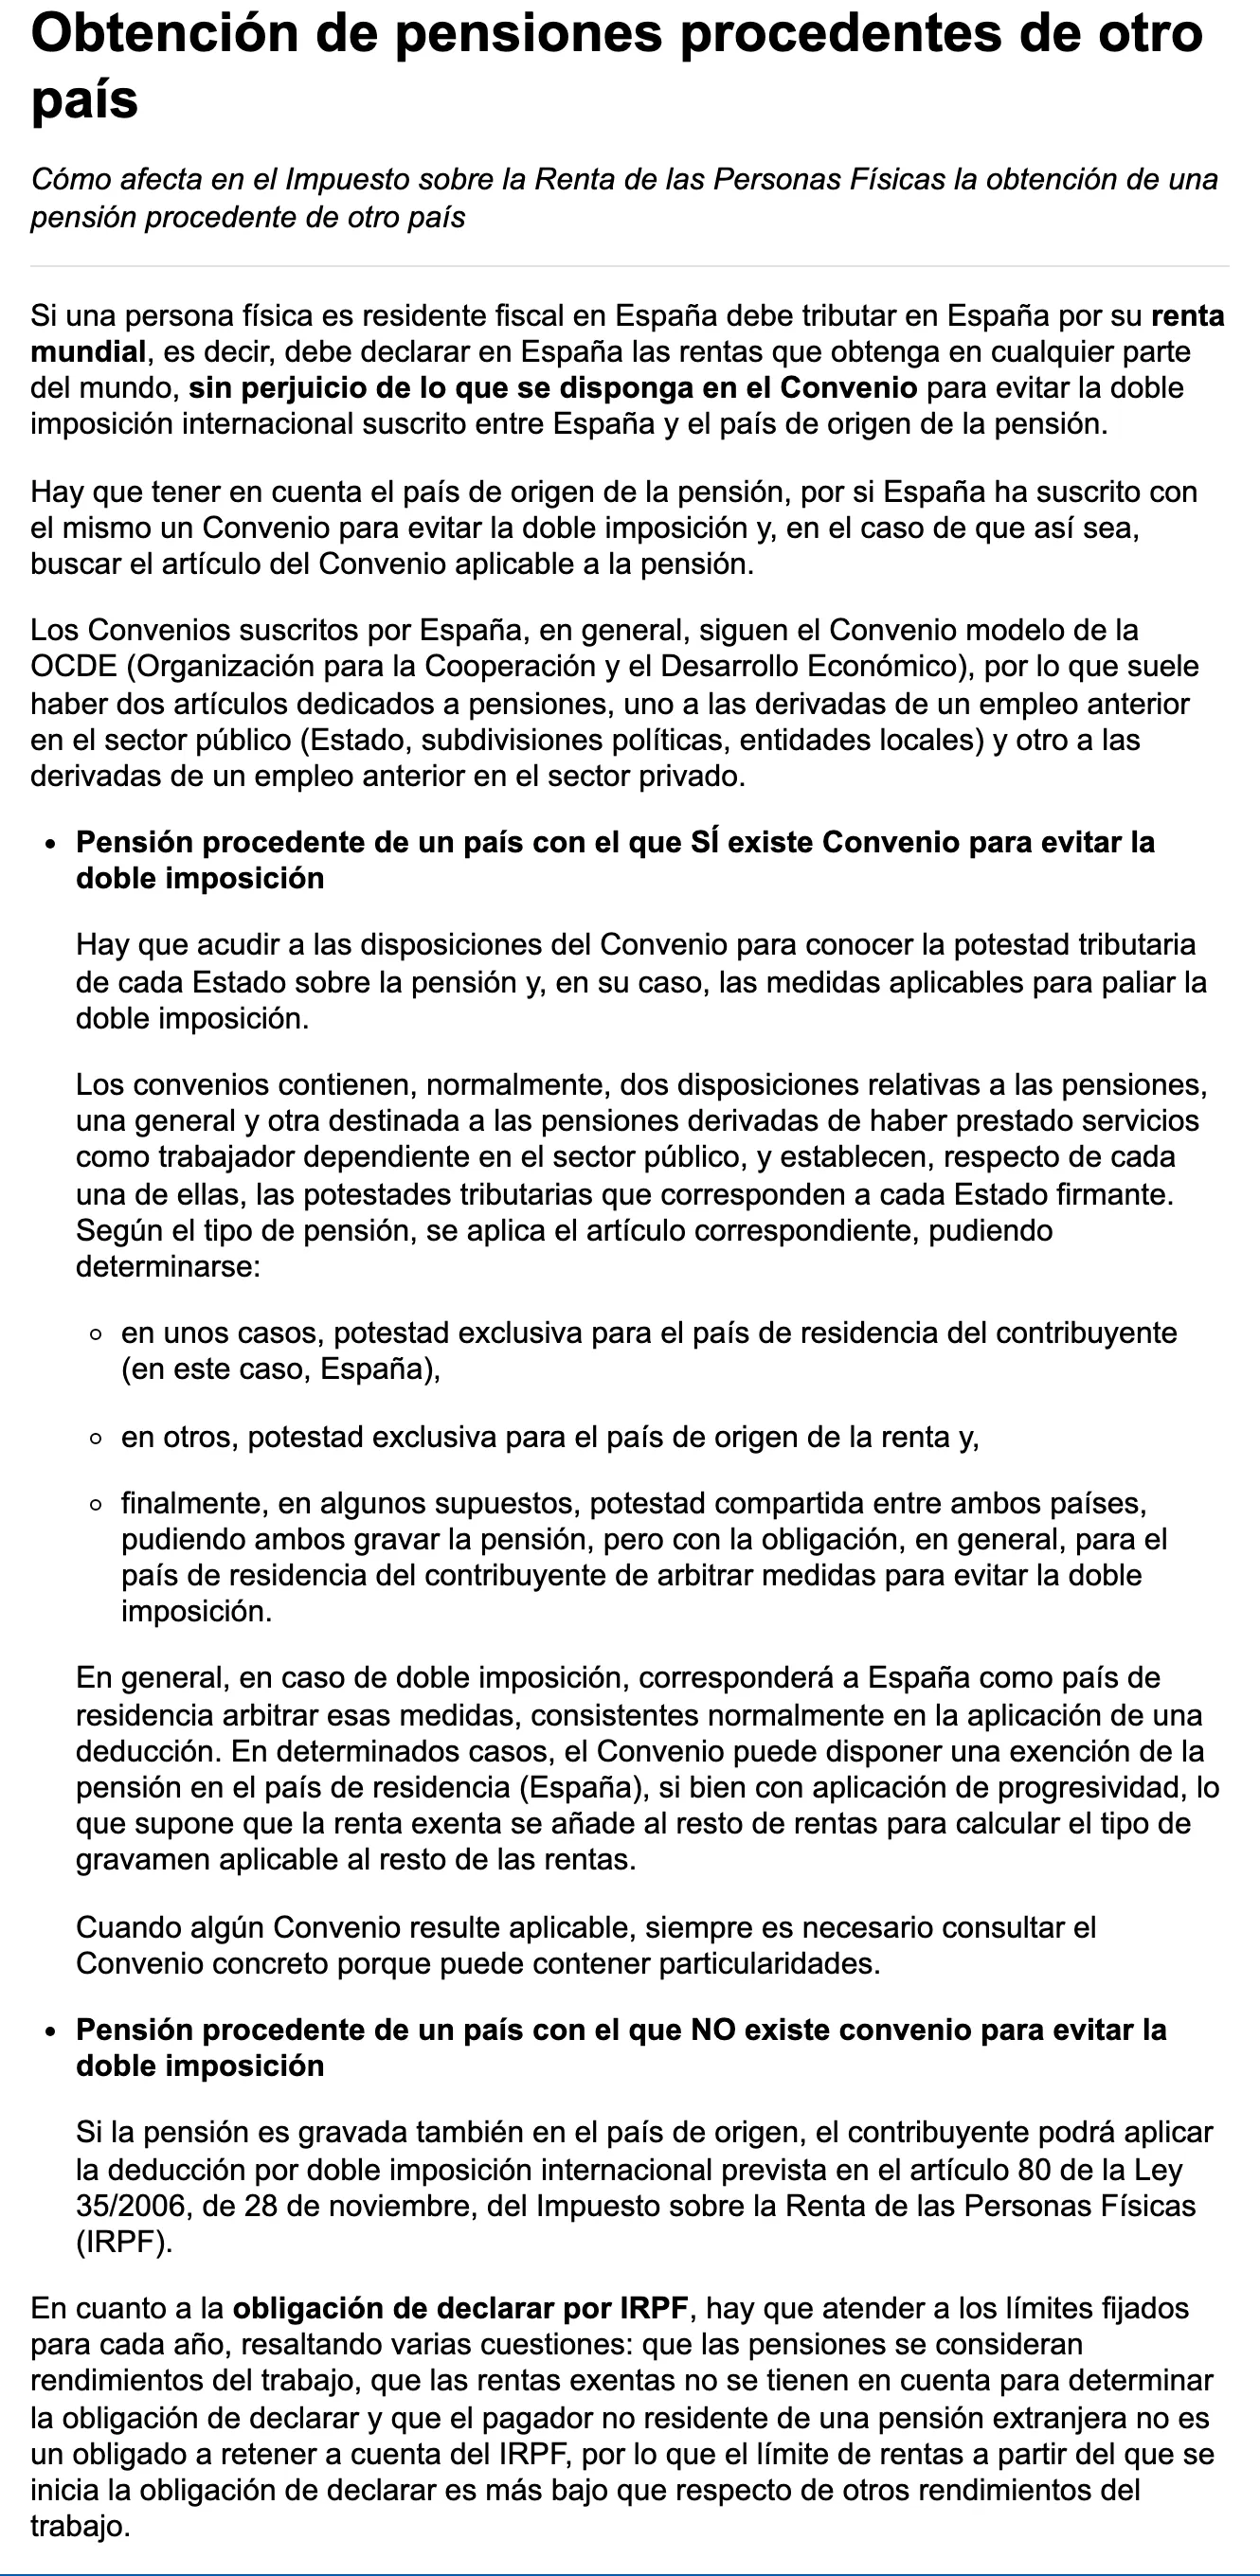
Du bist auch ansässig, wenn der Schwerpunkt oder die Basis deiner Tätigkeiten oder wirtschaftlichen Interessen in Spanien liegt. Leben dein nicht rechtlich getrennter Ehepartner und deine unterhaltsabhängigen minderjährigen Kinder gewöhnlich in Spanien, giltst du bis zum Beweis des Gegenteils als ansässig.
Bist du steuerlich ansässig, versteuerst du in Spanien dein Welteinkommen und erklärst Einkünfte aus der ganzen Welt, vorbehaltlich eines Abkommens mit dem Land, aus dem die Rente kommt. Renten zählen als Einkünfte aus nichtselbstständiger Arbeit.
Wenn du die Non-Lucrative-Aufenthaltserlaubnis hast
Eine Zahl zählt hier doppelt. Um die Non-Lucrative-Aufenthaltserlaubnis zu verlängern, musst du im Kalenderjahr mehr als 183 Tage real und tatsächlich in Spanien gelebt haben. Beide Tests nutzen dieselbe Zahl. Der Ratgeber zum Non-Lucrative-Visum (auf Englisch) behandelt die Erlaubnis, der Ratgeber zur steuerlichen Ansässigkeit (auf Englisch) die zwei anderen Tests.
Wenn du an das Beckham-Regime denkst
Das Sonderregime für Zugezogene verlangt, dass der Umzug auf einem der aufgeführten Umstände beruht: einem Arbeitsvertrag, der Bestellung zum Geschäftsführer (Administrador), unternehmerischer Tätigkeit oder einer Tätigkeit als hochqualifizierte Fachkraft. Die vollständigen Bedingungen findest du im Ratgeber zum Beckham-Gesetz (auf Englisch).
Die Gesundheitsversorgung ist eine andere Frage als die Steuer: Kommt deine Rente aus einem anderen EU-Land, lies den Ratgeber zum S1-Weg für EU-Rentner (auf Englisch).
Wie entscheidet ein Steuerabkommen?
Die Antwort hängt von deiner Rentenart ab. Spaniens Abkommen folgen in der Regel dem OECD-Musterabkommen. Es enthält meist zwei Rentenartikel: einen für Renten aus früherer Tätigkeit im öffentlichen Dienst und einen für Renten aus früherer Tätigkeit in der Privatwirtschaft. Je nach Rentenart ergibt ein Abkommen eines von drei Ergebnissen:
- Der Ansässigkeitsstaat, für dich Spanien, hat das ausschließliche Besteuerungsrecht.
- Das Land, aus dem die Einkünfte stammen, hat das ausschließliche Besteuerungsrecht.
- Die Besteuerungsrechte sind geteilt, und der Ansässigkeitsstaat muss die Doppelbesteuerung in der Regel ausgleichen.
Kommt es zu einer Doppelbesteuerung, beseitigt Spanien sie als Ansässigkeitsstaat normalerweise durch einen Steuerabzug. In manchen Fällen stellt ein Abkommen die Rente in Spanien steuerfrei, aber mit Progressionsvorbehalt: Die befreiten Einkünfte werden zu den übrigen Einkünften addiert, um den Steuersatz für den Rest zu berechnen. Prüf in jedem Fall das konkrete Abkommen, denn es kann Besonderheiten enthalten.
Gibt es kein Abkommen und wird die Rente auch an der Quelle besteuert, kannst du den Abzug für internationale Doppelbesteuerung nach Artikel 80 des IRPF-Gesetzes beanspruchen. Der Abzug entspricht dem niedrigeren Betrag aus der tatsächlich gezahlten ausländischen Steuer und dem Betrag, den der durchschnittliche effektive spanische Steuersatz auf den im Ausland besteuerten Teil der Bemessungsgrundlage ergibt.
Die Agencia Tributaria veröffentlicht die Liste der Abkommen, die Spanien abgeschlossen hat; der Eintrag jedes Landes verlinkt auf den Abkommenstext.
Vereinigtes Königreich
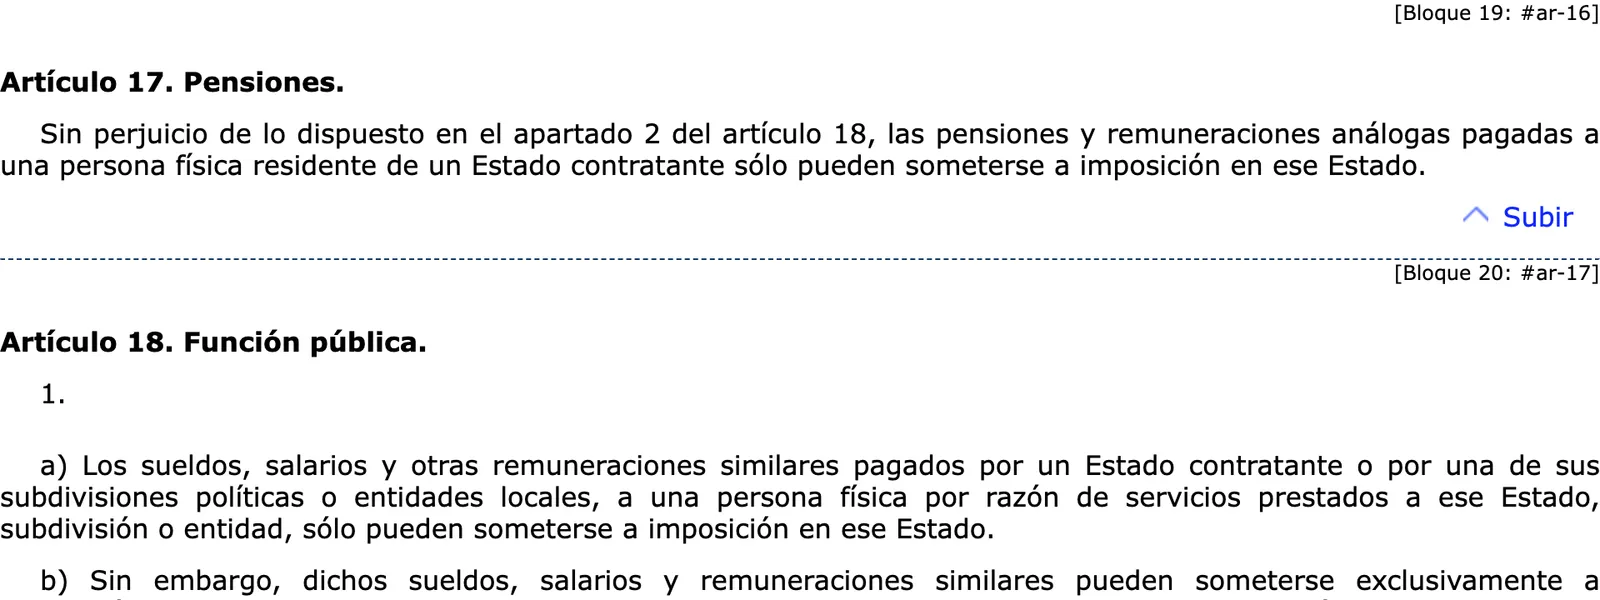
Das Abkommen Spanien–Vereinigtes Königreich erlaubt die Besteuerung von Renten, die an eine in einem Staat ansässige Person gezahlt werden, nur in diesem Staat, unbeschadet des Artikels zum Staatsdienst.
Sin perjuicio de lo dispuesto en el apartado 2 del artículo 18, las pensiones y remuneraciones análogas pagadas a una persona física residente de un Estado contratante sólo pueden someterse a imposición en ese Estado.
Unbeschadet des Absatzes 2 des Artikels 18 dürfen Renten und ähnliche Vergütungen, die an eine in einem Vertragsstaat ansässige natürliche Person gezahlt werden, nur in diesem Staat besteuert werden.
Convenio España-Reino Unido 2013, art. 17
Renten, die ein Staat oder seine Behörden für Dienste für diesen Staat zahlen, dürfen nur im zahlenden Staat besteuert werden. Ist die Person im anderen Staat ansässig und dessen Staatsangehörige, besteuert allein dieser andere Staat sie.
Vereinigte Staaten
Das Abkommen Spanien–USA erlaubt die Besteuerung einer Rente für frühere Beschäftigung, die eine in einem Staat ansässige Person als Nutzungsberechtigte bezieht, nur in diesem Staat. Leistungen der Social Security, die ein Staat an eine im anderen Staat ansässige Person oder an einen US-Staatsbürger zahlt, können im zahlenden Staat besteuert werden.
Das Abkommen erlaubt außerdem jedem Staat, seine Ansässigen zu besteuern, und den USA, ihre Staatsbürger zu besteuern, als wäre das Abkommen nicht in Kraft getreten, mit aufgeführten Ausnahmen. Als US-Staatsbürger in Valencia lass deshalb auch die US-Seite prüfen.
Bei einer deutschen Rente führt dich der Ratgeber zur Besteuerung deutscher Renten (auf Englisch) Schritt für Schritt durch.
Spanische Steuertarife 2026
Auf die allgemeine Steuerbemessungsgrundlage gelten zwei Tarife: der staatliche Tarif und der regionale Tarif, den die Comunitat Valenciana beschließt. Der Teil der Bemessungsgrundlage über dem persönlichen und familiären Minimum wird mit jedem Tarif besteuert. Renten sind Einkünfte aus nichtselbstständiger Arbeit, deshalb fallen sie in die allgemeine Bemessungsgrundlage.
Staatlicher Tarif
| Bemessungsgrundlage ab | Steuer an diesem Punkt | Steuersatz auf der Stufe |
|---|---|---|
| 0,00 € | 0,00 € | 9,50 % |
| 12.450,00 € | 1.182,75 € | 12,00 % |
| 20.200,00 € | 2.112,75 € | 15,00 % |
| 35.200,00 € | 4.362,75 € | 18,50 % |
| 60.000,00 € | 8.950,75 € | 22,50 % |
| 300.000,00 € | 62.950,75 € | 24,50 % |
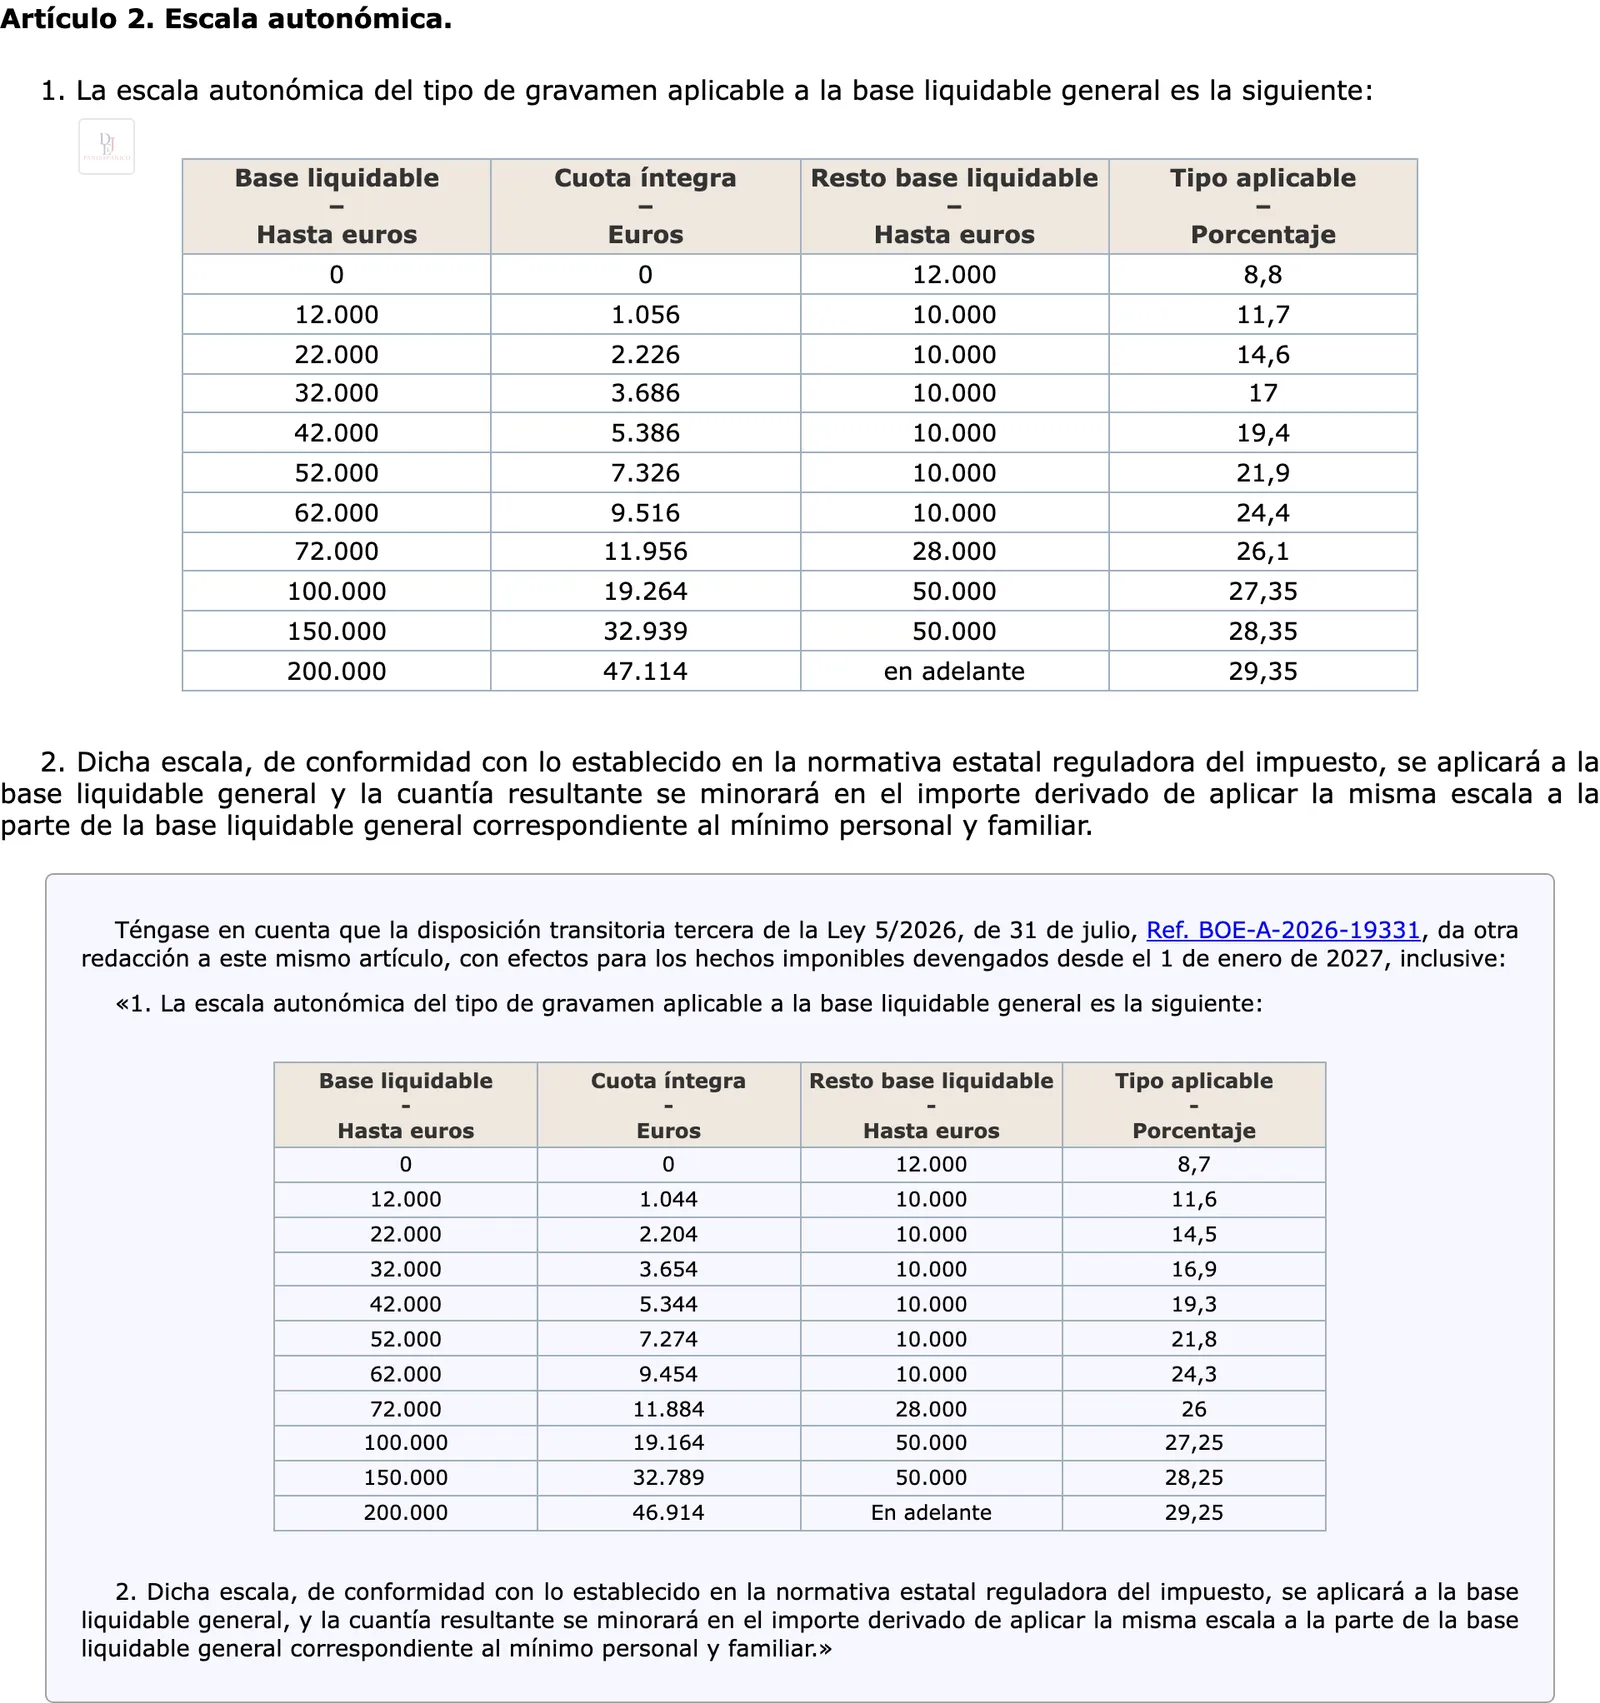
Valencianischer Tarif 2026
| Bemessungsgrundlage ab | Steuer an diesem Punkt | Steuersatz auf der Stufe |
|---|---|---|
| 0 € | 0 € | 8,8 % |
| 12.000 € | 1.056 € | 11,7 % |
| 22.000 € | 2.226 € | 14,6 % |
| 32.000 € | 3.686 € | 17 % |
| 42.000 € | 5.386 € | 19,4 % |
| 52.000 € | 7.326 € | 21,9 % |
| 62.000 € | 9.516 € | 24,4 % |
| 72.000 € | 11.956 € | 26,1 % |
| 100.000 € | 19.264 € | 27,35 % |
| 150.000 € | 32.939 € | 28,35 % |
| 200.000 € | 47.114 € | 29,35 % |
Tipp: Jeder Tarif gibt die Steuer für deine Stufe als Steuer am Beginn der Stufe plus Satz auf den Teil darüber. Vom Ergebnis wird dann die Steuer abgezogen, die derselbe Tarif auf das persönliche und familiäre Minimum ergäbe.
Ein Gesetz vom 31. Juli 2026 gibt dem valencianischen Artikel eine andere Fassung für Steuertatbestände ab dem 1. Januar 2027 (einschließlich). Prüf den Tarif für 2027 neu.
Sparerträge
Für Sparerträge gelten zwei eigene Tarife, ein staatlicher und ein regionaler.
| Sparbasis ab | Satz des Staates | Satz der Region |
|---|---|---|
| 0 € | 9,5 % | 9,5 % |
| 6.000,00 € | 10,5 % | 10,5 % |
| 50.000,00 € | 11,5 % | 11,5 % |
| 200.000,00 € | 13,5 % | 13,5 % |
| 300.000,00 € | 15 % | 15 % |
Das persönliche Minimum
Das Minimum schützt einen Teil deines Einkommens. Vom Ergebnis des Tarifs wird die Steuer abgezogen, die derselbe Tarif auf den Teil der Bemessungsgrundlage ergäbe, der dem persönlichen und familiären Minimum entspricht.
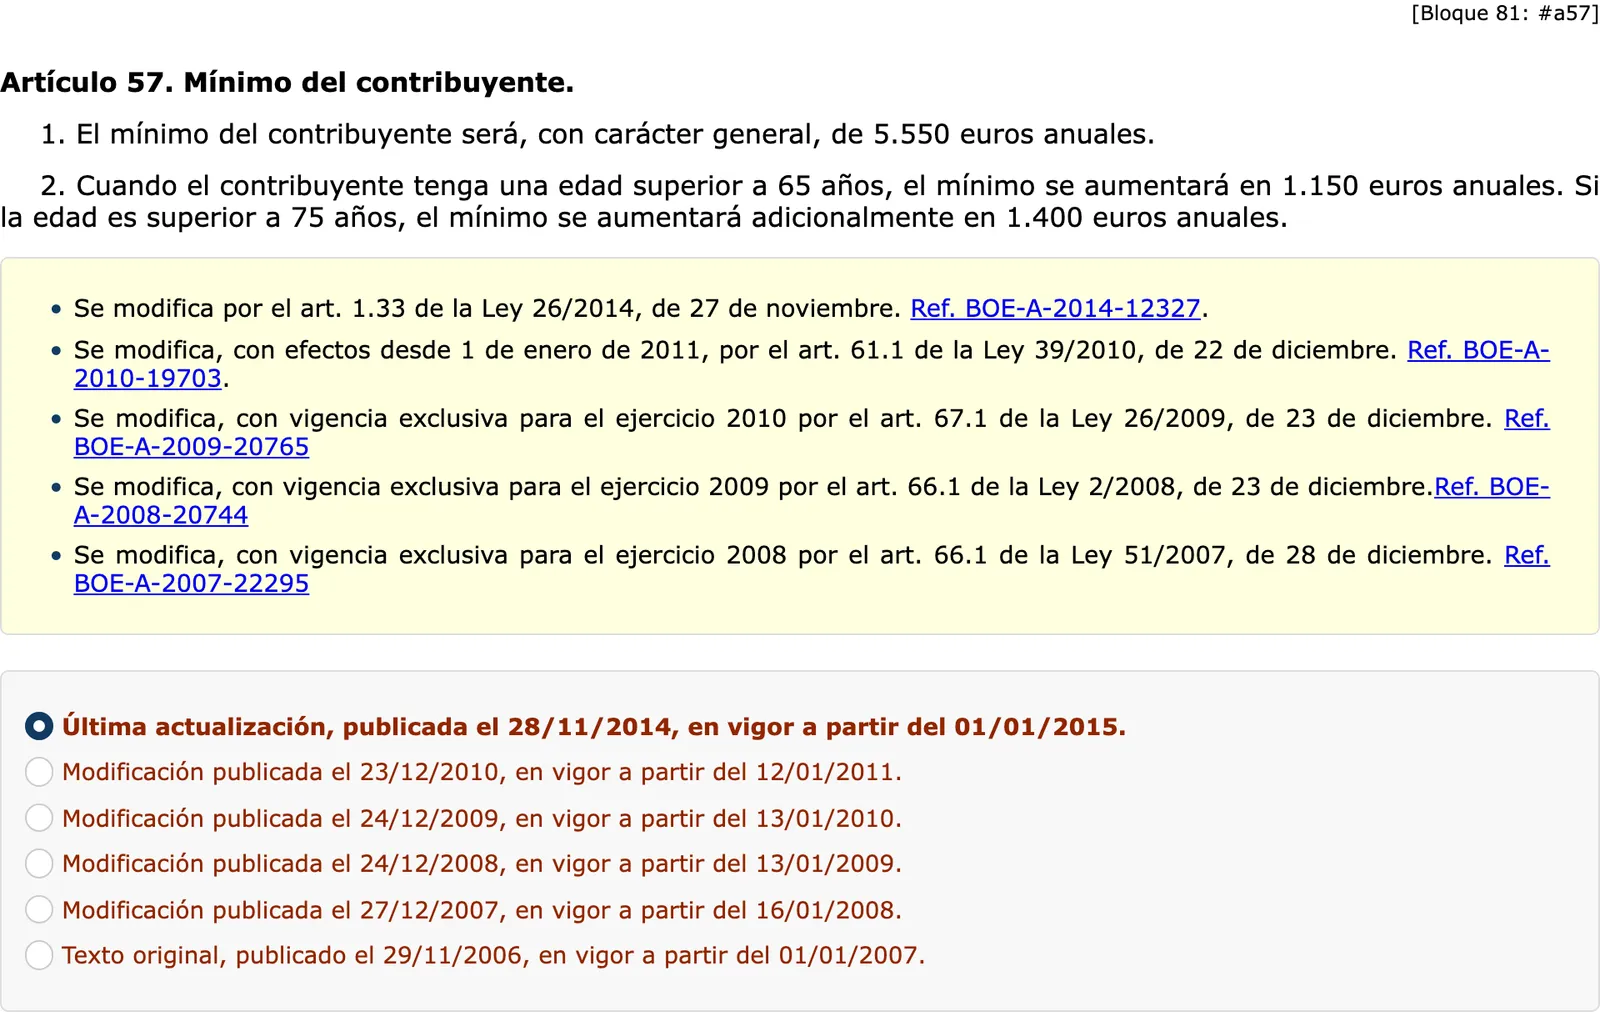
| Jährliches Minimum | Staat | Comunitat Valenciana |
|---|---|---|
| Allgemein | 5.550 € | 6.105 € |
| Über 65, zusätzlich | 1.150 € | 1.265 € |
| Über 75, weiterer Zuschlag | 1.400 € | 1.540 € |
Musst du eine Steuererklärung abgeben?
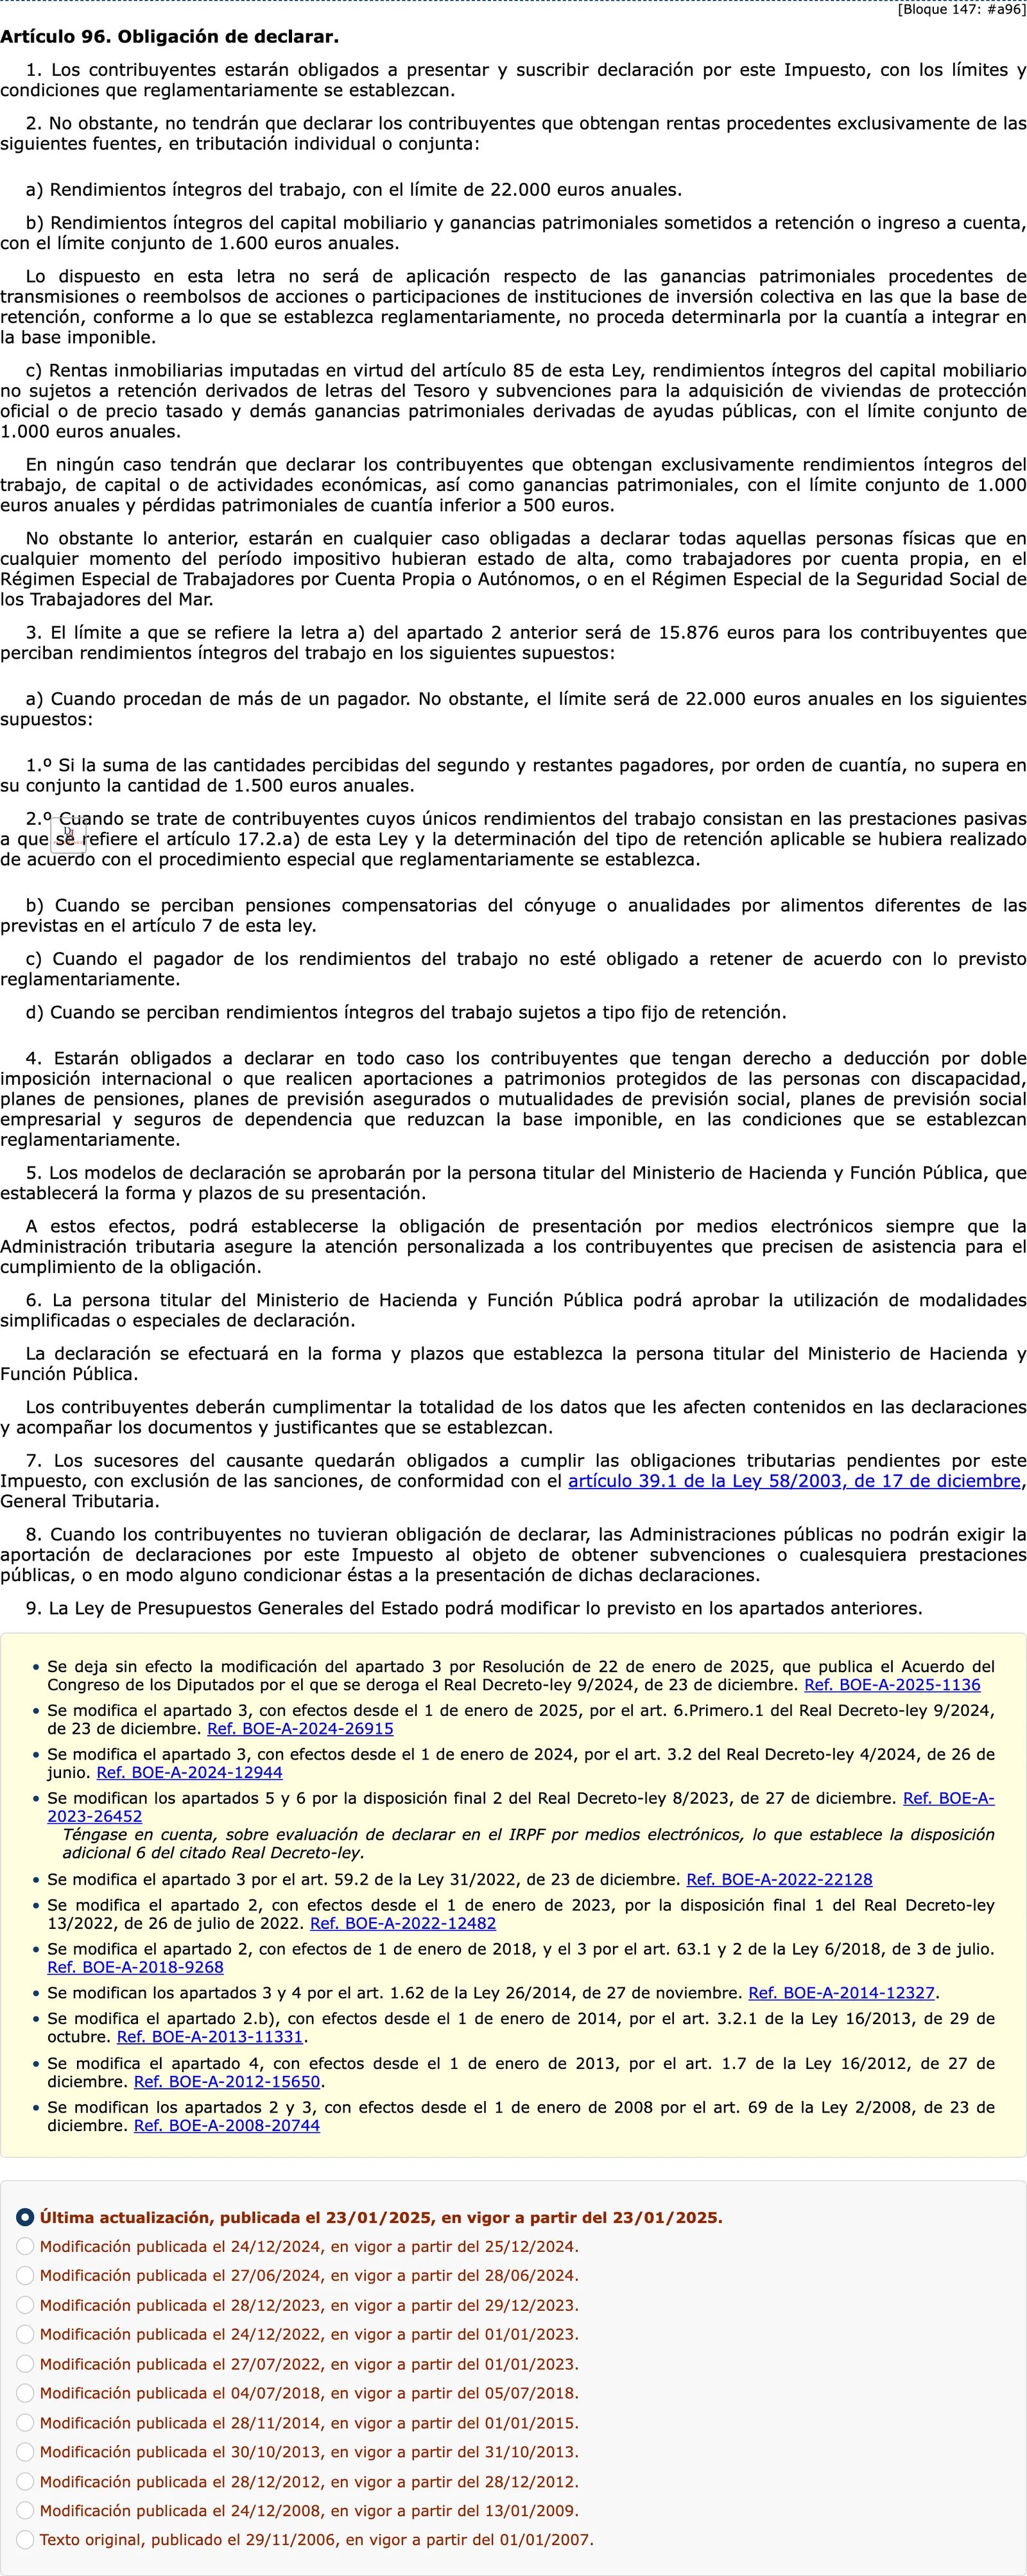
Bist du steuerlich ansässig und hast nur Einkünfte aus nichtselbstständiger Arbeit, Renten eingeschlossen, musst du keine Erklärung abgeben, wenn sie unter 22.000 € im Jahr liegen. Die Grenze liegt bei 15.876 €, wenn die Einkünfte von mehr als einem Zahler stammen.
Bei mehreren Zahlern bleibt die Grenze von 22.000 € in zwei Ausnahmefällen bestehen. Die erste Ausnahme gilt, wenn der zweite und alle weiteren Zahler zusammen nicht mehr als 1.500 € gezahlt haben. Die zweite gilt, wenn deine einzigen Einkünfte Renten sind und der Einbehaltssatz nach dem Sonderverfahren festgelegt wurde. Die Grenze beträgt außerdem 15.876 €, wenn der Zahler nicht zum Einbehalt der spanischen IRPF verpflichtet ist. Ein ausländischer Rentenzahler ist dazu nicht verpflichtet.
Du musst in jedem Fall eine Erklärung abgeben, wenn du Anspruch auf den Abzug für internationale Doppelbesteuerung hast oder wenn du zu irgendeinem Zeitpunkt des Steuerjahres als Autónomo (Selbstständiger) angemeldet warst.
Für das Steuerjahr 2025 lief die Abgabefrist vom 8. April bis einschließlich 30. Juni 2026, unabhängig vom Ergebnis. Die Vermögensteuererklärung hatte dasselbe Zeitfenster. Prüf jedes Frühjahr die Seite der Agencia Tributaria auf den nächsten Zeitraum.
Musst du Vermögen im Ausland melden?
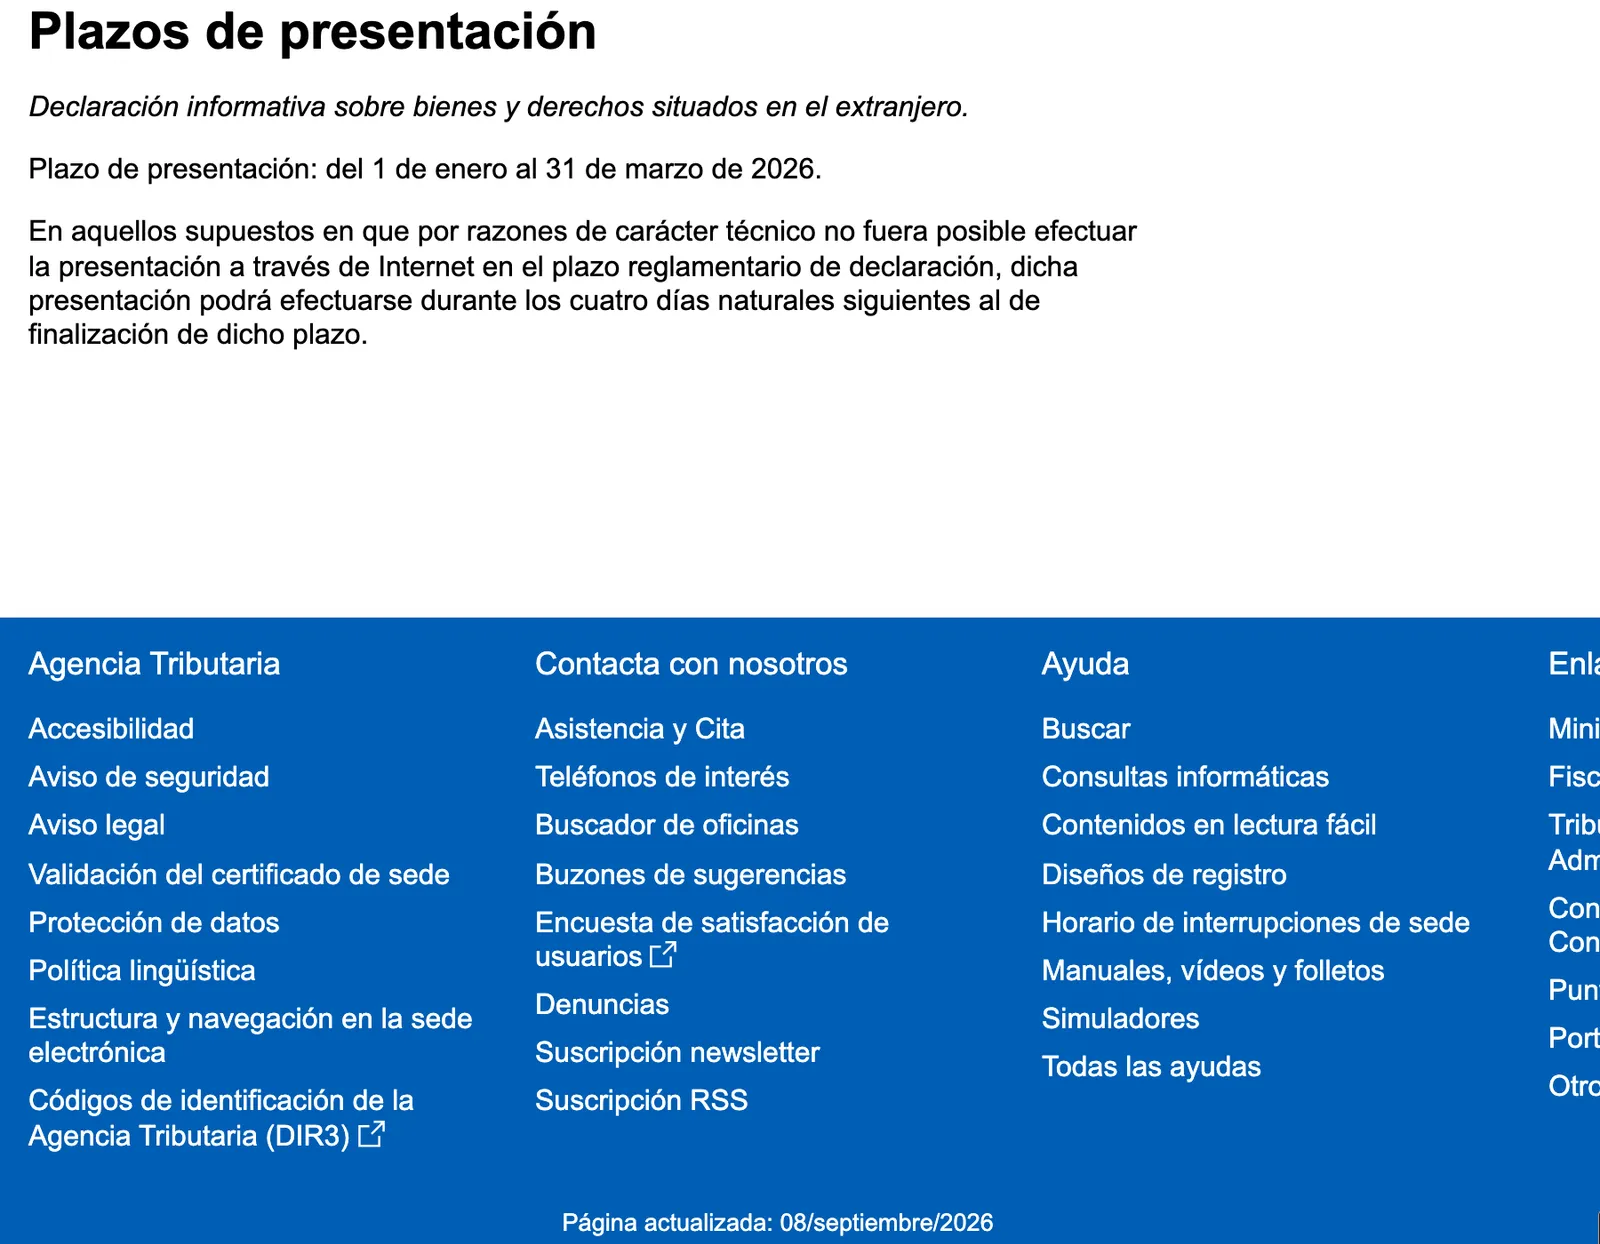
Ansässige geben Konten im Ausland an. Eine Pflicht entfällt, wenn die Salden zum 31. Dezember zusammen höchstens 50.000 € betragen und auch der Durchschnitt des letzten Quartals darunter bleibt. Für Wertpapiere und Fonds im Ausland gilt derselbe Test mit 50.000 €, genauso für Immobilien im Ausland. Die Erklärung reichst du zwischen dem 1. Januar und dem 31. März des folgenden Jahres ein.
Den praktischen Teil findest du im Ratgeber zu Auslandsvermögen (auf Englisch) und im Ratgeber zum Bankkonto (auf Englisch). Ein Gestor lohnt sich, wenn deine Rente aus mehreren Ländern kommt oder nahe an einer Abkommens- oder Erklärungsgrenze liegt.
Bildnachweise
- Die Turia-Gärten, der lange Park im alten Flussbett in Valencia: Dorieo, Wikimedia Commons (opens in a new tab) (CC BY-SA 4.0)
Schritt für Schritt
- Prüf, ob du steuerlich ansässig wirstMehr als 183 Tage im Kalenderjahr in Spanien oder der Schwerpunkt deiner wirtschaftlichen Interessen hier.
- Lies den Rentenartikel deines AbkommensSuch dein Land auf der Abkommensliste der Agencia Tributaria; prüf, welcher Staat deine Rentenart besteuert.
- Wende die spanischen Tarife anDer staatliche und der valencianische Tarif gelten für die allgemeine Steuerbemessungsgrundlage, nach dem persönlichen Minimum.
- Prüf die ErklärungsgrenzenBestehen deine Einkünfte nur aus Renten und liegen unter 22.000 €, brauchst du keine Erklärung; bei einem Zahler ohne Einbehaltspflicht beträgt die Grenze 15.876 €.
- Melde Auslandsvermögen über der GrenzeKonten, Wertpapiere und Immobilien im Ausland über 50.000 € gibst du an.
Nicht bestätigt: Abkommen außer denen mit Großbritannien und den USA: Es gilt der Vertragstext auf der Liste der Agencia Tributaria. Lies den Rentenartikel deines Landes oder frag einen Gestor. Vermögen- und Erbschaftsteuer behandelt dieser Ratgeber nicht, und der valencianische Tarif ändert sich ab 2027.
Reach readers planning life in Valencia. Advertise → hello@settlevalencia.com
Häufige Fragen
Zahle ich in Spanien Steuern auf meine Rente?
Ja, wenn du steuerlich ansässig bist. In Spanien steuerlich Ansässige versteuern ihr Welteinkommen, vorbehaltlich eines Doppelbesteuerungsabkommens. Renten zählen als Einkünfte aus nichtselbstständiger Arbeit. Steuerlich ansässig bist du, wenn du dich im Kalenderjahr mehr als 183 Tage hier aufhältst oder der Schwerpunkt deiner wirtschaftlichen Interessen in Spanien liegt.
Wird meine britische Rente in Spanien besteuert?
In der Regel in Spanien, sobald du hier ansässig bist. Nach dem Abkommen Spanien–Vereinigtes Königreich dürfen Renten, die an eine in einem Staat ansässige Person gezahlt werden, nur in diesem Staat besteuert werden. Renten, die ein Staat für Staatsdienst zahlt, folgen einem eigenen Artikel, der auf den zahlenden Staat verweist. Lies den Abkommenstext für deine Rentenart.
Wird meine US-Rente oder Social Security in Spanien besteuert?
Nach dem Abkommen Spanien–USA wird eine Rente für frühere Beschäftigung nur in dem Staat besteuert, in dem der Nutzungsberechtigte ansässig ist. Leistungen der US-Social-Security können von den USA besteuert werden. Die USA dürfen außerdem ihre Staatsbürger so besteuern, als gäbe es das Abkommen nicht. Frag einen Asesor fiscal nach der Anrechnung.
Welche Steuersätze zahle ich in Valencia?
Für die allgemeine Steuerbemessungsgrundlage gibt es zwei Tarife: den staatlichen Tarif und den Tarif der Comunitat Valenciana. Der staatliche Tarif geht von 9,50 % bis 24,50 %. Der valencianische Tarif für 2026 geht von 8,8 % bis 29,35 %.
Muss ich als Rentner eine Steuererklärung abgeben?
Unter der Grenze: nein. Wenn du ausschließlich Einkünfte aus nichtselbstständiger Arbeit hast, Renten eingeschlossen, musst du unter 22.000 € im Jahr keine Erklärung abgeben. Die Grenze beträgt 15.876 €, wenn der Zahler nicht zum Einbehalt verpflichtet ist, etwa bei einem ausländischen Rentenzahler. Eine Anmeldung als Autónomo (Selbstständiger) oder der Abzug für Doppelbesteuerung verpflichtet dich immer zur Erklärung.
Ändert sich der valencianische Tarif nächstes Jahr?
Ja, die Fassung ändert sich. Ein Gesetz vom 31. Juli 2026 gibt Artikel 2 des valencianischen Regionalgesetzes eine andere Fassung für Steuertatbestände ab dem 1. Januar 2027. Die Zahlen hier sind der Tarif für 2026. Prüf den Tarif für 2027 neu.
Kann ich das Beckham-Regime als Rentner nutzen?
Ja, wenn der Umzug nach Spanien auf einem der aufgeführten Umstände beruht: einem Arbeitsvertrag, der Bestellung zum Geschäftsführer (Administrador), unternehmerischer Tätigkeit oder einer Tätigkeit als hochqualifizierte Fachkraft. Frag einen Gestor, ob dein Fall zu dieser Liste passt.
Muss ich Konten und Vermögen, die ich im Ausland behalte, melden?
Unter der Grenze nicht. Du musst Konten im Ausland nicht melden, wenn die Salden zum 31. Dezember zusammen höchstens 50.000 € betragen und auch der Durchschnittssaldo des letzten Quartals darunter bleibt. Dieselbe Grenze von 50.000 € gilt für Wertpapiere und für Immobilien im Ausland.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Regeln und Behördenpraxis in Spanien ändern sich; bestätige sie bei der zuständigen Behörde oder einer zugelassenen Beratung, bevor du danach handelst. Mehr dazu: How we check .
Fehler entdeckt? Melde ihn.